La planificación financiera a largo plazo dejó de ser una cuestión de corazonadas para convertirse en un ejercicio de aritmética aplicada. En un contexto de tipos de interés cambiantes e inflación persistente, comprender cómo crece el dinero con el tiempo se ha vuelto una competencia básica para hogares, autónomos y pequeñas empresas. Miryori, una suite de calculadoras en línea que funciona directamente en el navegador y sin registro, ha publicado una guía práctica sobre el valor futuro que desglosa año por año cómo las aportaciones periódicas y el interés compuesto transforman un plan de ahorro en una cifra concreta.
El valor futuro es la cantidad que alcanzará una inversión actual en una fecha determinada, partiendo de una tasa de rendimiento establecida. Su fórmula básica, VF = C × (1 + r)^n, es sencilla en apariencia, pero la experiencia demuestra que la mayoría de los errores no están en la multiplicación sino en las decisiones previas: elegir la frecuencia de capitalización correcta, distinguir entre tasa nominal y efectiva, y definir si los depósitos se realizan al inicio o al final de cada periodo. La guía de Miryori aborda esos tres puntos con ejemplos numéricos verificables.
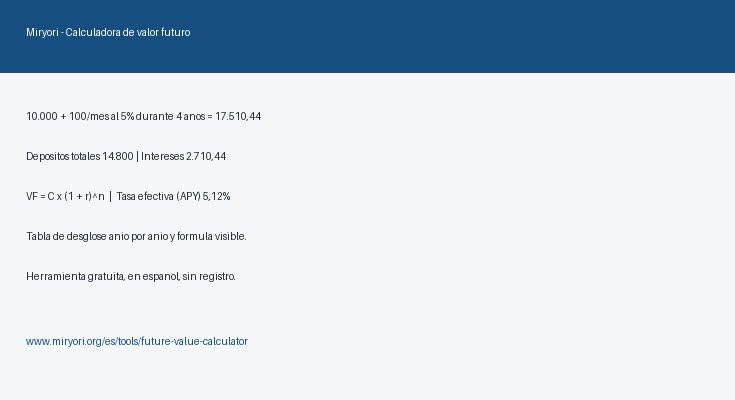
Uno de los ejemplos reproducidos en la herramienta ilustra bien la magnitud del efecto. Con 10.000 unidades monetarias iniciales más aportaciones mensuales de 100 al 5 % anual durante cuatro años, con capitalización mensual, el resultado es de 17.510,44. De esa cifra, 14.800 corresponden a los depósitos totales (10.000 iniciales más 100 × 48 meses) y 2.710,44 a los intereses devengados. La rentabilidad ponderada por tiempo es del 18,31 % y la tasa efectiva anual, del 5,12 %. Este último dato es clave: un 5 % capitalizado mensualmente no equivale a un 5 % capitalizado una vez al año, sino a un 5,12 % efectivo, y esa diferencia se acumula con cada periodo.
La frecuencia de capitalización es, de hecho, una de las variables más infravaloradas. En otro de los supuestos de la guía, 25.000 al 4,5 % durante cinco años producen 31.286 con capitalización anual y 31.382 con capitalización mensual: 96 unidades de diferencia que aparecen sin haber aportado un solo euro adicional. A largo plazo, el efecto se amplifica. La misma lógica explica por qué 10.000 al 8 % durante treinta años, sin aportaciones adicionales, alcanzan 100.626,57: el interés generado en los últimos años procede en gran medida de los intereses acumulados en los anteriores.
El momento del depósito introduce otra capa de precisión. Un plan con aportaciones al inicio de cada periodo (anualidad anticipada) genera ligeramente más que el mismo plan con depósitos al final (anualidad ordinaria), porque cada aportación dispone de un ciclo completo adicional para generar rendimiento. La calculadora permite alternar entre ambas opciones y observar la diferencia en la tabla de desglose, un detalle que los simuladores básicos suelen omitir y que puede inclinar la balanza en planes de ahorro universitario o de jubilación.
La inflación es el contrapunto inevitable de cualquier proyección. Un valor futuro nominal de 17.510 con una inflación del 3 % equivale, en términos de poder adquisitivo, a unos 15.600 actuales transcurridos cuatro años. Por ello, la guía recomienda leer siempre el resultado nominal junto con una estimación real y evitar la trampa de confundir el crecimiento de la cifra con la mejora efectiva del nivel de vida. Los ejemplos incluidos en la herramienta sirven para ilustrar este contraste sin necesidad de hojas de cálculo externas.
El enfoque de Miryori se basa en mostrar el procedimiento, no solo el resultado. Cada cálculo incluye la fórmula aplicada, una tabla de desglose anual y una explicación en lenguaje claro de qué variable ha producido el cambio. Quien desee reproducir los supuestos anteriores —modificar la tasa, ampliar el plazo, añadir aportaciones trimestrales o comparar capitalizaciones— puede hacerlo en la calculadora de valor futuro de Miryori, disponible en español en https://www.miryori.org/es/tools/future-value-calculator La herramienta funciona sin registro, no envía los datos a ningún servidor y ofrece la misma interfaz en varios idiomas.
La utilidad de este tipo de herramientas se extiende también al ámbito educativo. Profesores de economía y de matemáticas financieras pueden emplear la tabla de desglose como material de apoyo para mostrar, en clase y con datos modificables, cómo una aportación constante produce resultados muy distintos según la frecuencia de capitalización o el momento del depósito. Los estudiantes, por su parte, encuentran en la visualización de la fórmula una forma de comprobar sus propios cálculos y de entender dónde se originan las diferencias entre un supuesto y otro. Esa transparencia resulta especialmente valiosa en un entorno donde muchas aplicaciones financieras presentan cifras sin explicar el camino que conduce hasta ellas. La posibilidad de cambiar un solo parámetro y observar de inmediato cómo se reparte el resultado entre capital aportado e intereses incentiva además el aprendizaje activo, frente a la memorización de fórmulas aisladas. Los docentes pueden proponer ejercicios en los que los alumnos comparen dos escenarios distintos y expliquen con sus propias palabras por qué uno genera más rendimiento que el otro.
La guía también advierte sobre los errores más frecuentes. Entre ellos figuran usar una tasa nominal como si fuera efectiva, asumir un crecimiento lineal cuando el compuesto se acelera en las etapas finales, olvidar los impuestos sobre las ganancias y mantener aportaciones fijas durante décadas sin ajustarlas a la inflación. Cada uno de esos descuidos puede desviar la proyección final de forma notable, especialmente en horizontes superiores a los veinte años.
Miryori mantiene su catálogo de calculadoras de forma gratuita y sin publicidad intrusiva. Además del valor futuro, la plataforma cubre áreas como hipotecas, préstamos, salarios, interés compuesto, APY, CAGR e indicadores de salud. Todas las herramientas comparten la misma filosofía: cálculo local en el navegador, fórmulas visibles y resultados acompañados de su contexto. La intención es que el usuario entienda el número que ve, no que confíe en una caja negra.
Las cifras citadas en esta nota son ejemplos ilustrativos calculados con los supuestos indicados y no constituyen asesoramiento financiero, fiscal o de inversión. Las condiciones reales de cualquier producto dependen de la entidad, la jurisdicción y la situación personal de cada usuario, y deben verificarse con fuentes oficiales antes de tomar decisiones.
Contacto con el equipo editorial de Miryori: ashley@miryori.org. La guía de valor futuro y el resto de calculadoras están disponibles en el sitio oficial de la plataforma.